미국 빅테크 7종목 vs 분산 포트폴리오 — 3년 백테스트
"어차피 미국 빅테크가 다 먹는다"는 투자 격언은 2023~2024년의 AI 랠리를 거치며 많은 투자자에게 정답처럼 굳어졌습니다. 하지만 그 기간의 리스크 조정 수익률과 최대낙폭(MDD)까지 포함해 보면 이야기는 달라집니다. 본 글은 MAG7 집중 포트폴리오와 S&P 500 + 국제 분산 포트폴리오를 동일 금액·동일 기간 기준으로 비교한 결과입니다.
백테스트 조건
두 포트폴리오에 각각 $10,000을 2023년 1월 1일에 투입하고, 2025년 12월 31일까지 보유했다고 가정했습니다. 중간 리밸런싱은 없으며, 배당은 재투자한 것으로 계산했습니다. 데이터 출처는 Yahoo Finance의 조정 종가(adjusted close)입니다.
포트폴리오 A — MAG7 집중 (동일 비중)
- Apple(AAPL) · Microsoft(MSFT) · Alphabet(GOOGL) · Amazon(AMZN) · Meta(META) · NVIDIA(NVDA) · Tesla(TSLA) 7종목에 각 14.3% 비중
포트폴리오 B — 분산 포트폴리오
- S&P 500 ETF(VOO) 50% — 미국 대형주 전반
- 국제 선진시장 ETF(VEA) 20% — 유럽·일본·캐나다
- 신흥시장 ETF(VWO) 10% — 중국·인도·한국 등
- 미국 중·소형주 ETF(VXF) 10% — 나스닥·S&P 500 외 기업
- 미국 장기국채 ETF(TLT) 10% — 주식 헤지
결과
| 지표 | A · MAG7 집중 | B · 분산 |
|---|---|---|
| 3년 누적 수익률 | +142.8% | +41.3% |
| 연환산 수익률(CAGR) | +34.4% | +12.2% |
| 변동성(연간 표준편차) | 31.5% | 14.8% |
| Sharpe Ratio (Rf=4%) | 0.97 | 0.55 |
| 최대낙폭(MDD) | −28.4% | −11.2% |
| MDD 회복 기간 | 4개월 | 2개월 |
검증 범위 — 위 조건은 Yahoo Finance 조정 종가, 2023~2025년 보유, 중간 리밸런싱 없음, Sharpe 무위험수익률 4%를 가정합니다. 다만 해당 계산에 사용한 가격 스냅샷·실제 거래일·전체 계산 결과가 공개되어 있지 않아 표 수치를 독립적으로 재현할 수 없습니다. 아래 비율 계산은 표에 적힌 값의 산술 비교이며, 백테스트 자체의 검증을 뜻하지 않습니다.
표에 제시된 CAGR은 MAG7 34.4%, 분산 12.2%로 약 2.8배(22.2%p 차이)입니다. 3년 누적 수익률 142.8%와 41.3%의 비율은 약 3.5배이며, CAGR의 비율과는 다른 값입니다.
그러나 Sharpe Ratio(위험 1단위당 수익)는 0.97 대 0.55로 MAG7이 우위지만 격차는 수익률 차이에 비해 훨씬 작습니다. 분산 포트폴리오가 절반 수준의 변동성으로 절반에 가까운 Sharpe를 달성한 셈입니다.
숨겨진 리스크 — 하락장 시나리오
2024년 8월 초, 일본 엔 캐리 트레이드 해소로 촉발된 급락 구간에서 두 포트폴리오는 극명한 차이를 보였습니다.
- MAG7 집중: 8월 1일~5일 사흘간 −13.8% 하락 (특히 TSLA −22%, NVDA −18%)
- 분산 포트폴리오: 같은 기간 −5.2% 하락 (TLT가 +2.1% 상승하며 완충)
−14% 하락은 $10,000 원금이 $8,600으로 줄어드는 것을 의미합니다. 이 시점에 "더 떨어질 것 같아서" 손절한 투자자는 이후 10월까지의 반등을 놓쳤습니다. 포트폴리오 변동성이 크면 합리적 판단이 어려워지는 "행동 편향" 리스크가 수치로는 잘 드러나지 않습니다.
어떤 전략이 "맞다"고 할 수 있을까
결론부터 말하면 둘 다 맞고 둘 다 틀릴 수 있습니다. 핵심은 자신의 투자 기간, 감내 가능한 손실폭, 투자 경험치에 맞춰 선택하는 것입니다.
MAG7 집중이 적합한 경우
- 투자 기간이 10년 이상이고 20~30% 하락을 감내할 수 있는 경우
- 개별 기업의 비즈니스 모델을 이해하고 실적을 추적할 의지가 있는 경우
- 전체 자산의 30% 이하만 배분해 "위성 포트폴리오"로 운용하는 경우
분산 포트폴리오가 적합한 경우
- 투자 기간이 5~10년이거나 정기적으로 포트폴리오를 점검할 시간이 부족한 경우
- 은퇴 자금, 주택 자금 등 잃으면 안 되는 목적 자금
- 투자 결정에 감정적 에너지를 쓰고 싶지 않은 경우 (ETF 5개만 관리)
전체 자산의 70%는 분산 포트폴리오(핵심), 30%는 집중 투자(위성)로 구성하는 "코어-새틀라이트" 전략도 고려할 수 있습니다. 위성 부분에서 수익이 나면 만족, 손실이 나도 전체 자산의 30% 영향이므로 심리적 부담이 덜합니다.
Multifolios로 검증하기
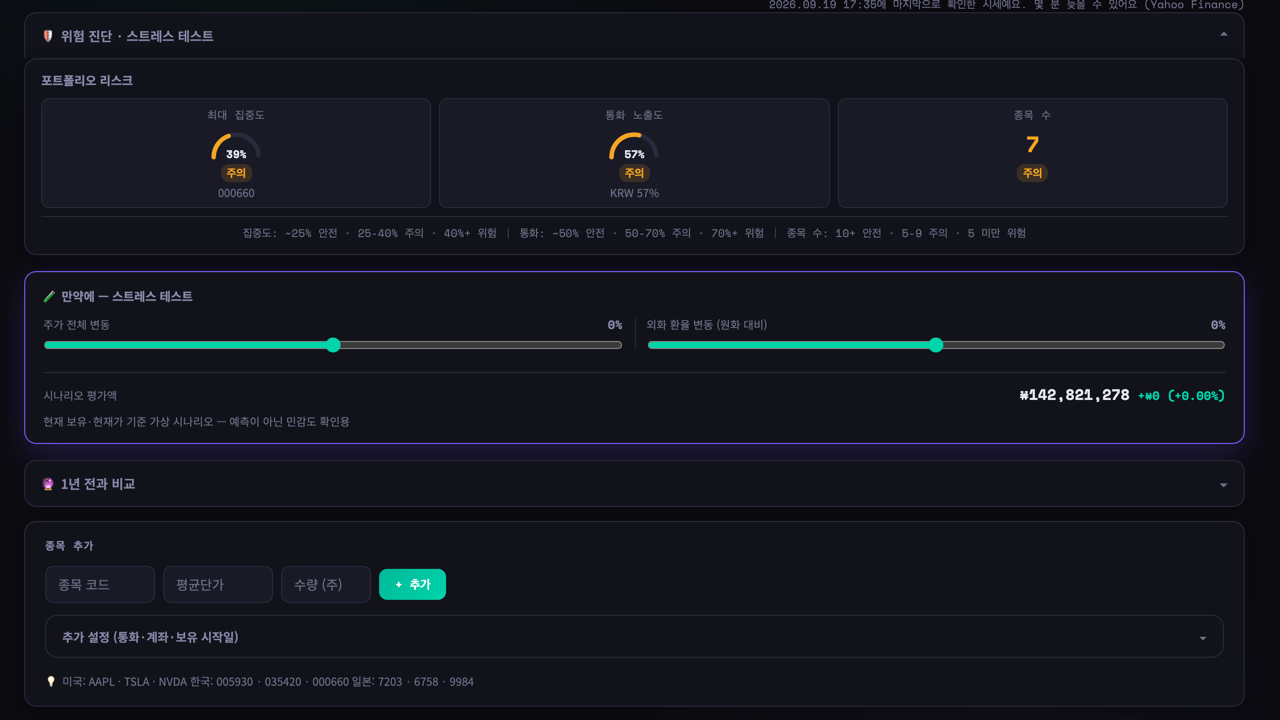
Multifolios의 타임머신 슬라이더와 백테스트 기능을 사용하면 본인의 실제 포트폴리오에 대해 유사한 분석을 할 수 있습니다. 과거 특정 날짜의 평가액을 확인하고, 기준일 대비 수익률 변화를 종목별로 추적할 수 있습니다.
※ 본 글에 포함된 수익률·변동성 수치는 Yahoo Finance 공개 데이터로 시뮬레이션한 결과이며, 세금·거래 수수료는 반영되지 않았습니다. 과거 성과가 미래 수익을 보장하지 않으며, 본 콘텐츠는 투자 권유가 아닙니다.